
Llegar a fin de mes se convirtió en un ejercicio cada vez más complejo para una parte importante de los hogares argentinos.
Un informe privado reveló que, entre personas pertenecientes a sectores medios y bajos, el 45% asegura que llega con el dinero justo hasta fin de mes, mientras que otro 34% directamente no consigue cubrir todos sus gastos.
En conjunto, casi ocho de cada diez encuestados muestran una capacidad de ahorro muy limitada o inexistente.
El relevamiento fue elaborado por Brain Network a partir de 450 entrevistas realizadas en septiembre de 2026 entre personas de los segmentos socioeconómicos C2, C3 y D1 de la Ciudad de Buenos Aires y distintas localidades del interior.
La tarjeta aparece como primera salida
Cuando los ingresos no alcanzan para cubrir todos los gastos, la tarjeta de crédito se transforma en una de las principales herramientas para ganar tiempo.
Entre quienes tuvieron dificultades económicas, el 40% dijo haber recurrido primero a la tarjeta para afrontar el faltante de dinero.
A esa estrategia le siguieron el recorte de gastos, utilizado por el 31%, y el pedido de ayuda a familiares o amigos, mencionado por el 23%.
También aparecen otras alternativas: un 17% decidió postergar pagos y un 16% recurrió directamente a un préstamo.
El dato muestra que muchos hogares no utilizan el crédito únicamente para realizar compras importantes, sino también como una herramienta para administrar gastos corrientes.
Recortar gastos o buscar más ingresos
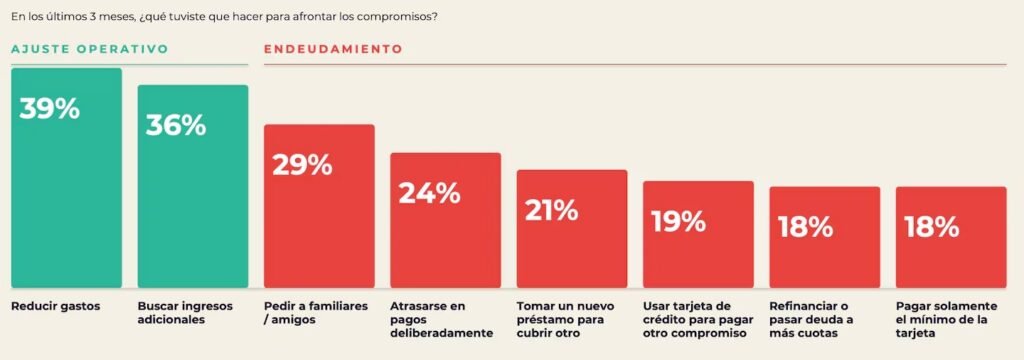
El informe también analizó qué hicieron durante los últimos tres meses las personas que tuvieron problemas para cumplir con sus obligaciones.
El 39% decidió reducir gastos y otro 36% buscó generar ingresos adicionales.
Esas dos alternativas aparecen como las formas más directas de intentar recuperar cierto equilibrio financiero.
Sin embargo, el estudio también detectó un comportamiento más preocupante: financiar una deuda con otra deuda.
Pedir un préstamo para pagar otro
Entre quienes atravesaron dificultades, el 21% tomó un nuevo préstamo para cubrir una deuda anterior.
Además, un 19% utilizó la tarjeta de crédito para pagar otro compromiso y un 18% aceptó alguna propuesta de refinanciación.
Este mecanismo puede generar un problema adicional: el gasto que no pudo cubrirse durante un mes se traslada hacia los siguientes mediante cuotas, intereses y nuevos vencimientos.
Otros relevamientos recientes muestran un fenómeno parecido. Una encuesta de Zentrix indicó que 56,2% de los argentinos había tomado alguna deuda durante los últimos seis meses, y que la mayoría de quienes recurrieron al financiamiento lo hizo para cubrir alimentos, salud, tarifas o servicios.
Tres tipos de situación financiera
Brain Network dividió a los encuestados en tres grandes grupos según su relación con los gastos y las deudas.
Un 22% se encuentra al día con sus compromisos y mantiene una situación relativamente ordenada.
En el otro extremo aparece un 21% definido por el informe como “desbordado”: son personas cuyos ingresos resultan insuficientes y acumulan atrasos de manera recurrente.
Entre ambos grupos se encuentra la mayoría.
El 57% fue identificado como “malabarista”, es decir, personas que todavía consiguen cumplir con sus obligaciones pero necesitan modificar constantemente sus gastos, fechas de pago o mecanismos de financiamiento para sostener ese equilibrio.
La morosidad sigue en niveles elevados
Los resultados aparecen en un contexto en el que los atrasos de las familias con el sistema financiero permanecen elevados.
Según los últimos datos disponibles del Banco Central, en agosto la morosidad de los créditos de las familias se ubicó en 12,8%, con una leve disminución mensual.
En los préstamos personales, en cambio, los atrasos alcanzaron al 17% de la cartera, mientras que en las tarjetas de crédito llegaron al 12,2%.
La situación no significa que todos los hogares endeudados estén en mora, pero sí muestra que una proporción relevante de quienes utilizaron financiamiento comenzó a tener dificultades para cumplir con sus vencimientos.
Los bancos tienen prioridad cuando el dinero no alcanza
El estudio también preguntó qué deuda elegirían pagar las personas si solamente pudieran cumplir con una cuota.
El 72% respondió que priorizaría una obligación bancaria.
Para Brain Network, esto genera una diferencia importante frente a fintech, billeteras virtuales y otros proveedores de crédito, que pueden quedar relegados cuando los hogares tienen que decidir qué compromiso afrontar primero.
Crece el interés por refinanciar las deudas
Frente a este escenario, la refinanciación aparece como una opción atractiva.
El 69% de los encuestados manifestó interés en pagar una cuota más baja aunque eso implique extender durante más tiempo la deuda.
Sin embargo, entre quienes ya registran atrasos, el 45% afirmó que todavía no recibió ninguna propuesta de refinanciación.
Además, un 59% tampoco tomó la iniciativa de solicitarla.
Qué esperan los clientes de las entidades financieras
La encuesta también preguntó cómo deberían actuar bancos y prestamistas frente a las dificultades de pago.
Casi todos los consultados consideraron adecuado recibir recordatorios amigables antes del vencimiento, y más del 90% valoró positivamente que las entidades ofrezcan cierta flexibilidad en los plazos.
En cambio, las amenazas legales tempranas, las advertencias sobre ingresar al Veraz y las estrategias intensivas de cobranza tuvieron un nivel de aceptación mucho menor.
Un equilibrio financiero cada vez más frágil
El dato más relevante del informe no es solamente cuántas personas tienen deudas, sino qué utilizan para sostener sus gastos cuando el ingreso mensual deja de alcanzar.
Para muchos hogares, la respuesta combina recortes, tarjetas, préstamos y postergación de obligaciones.
El riesgo aparece cuando esas herramientas dejan de ser una solución excepcional y pasan a utilizarse todos los meses: en ese momento, el crédito ya no funciona únicamente como financiamiento, sino como una forma de completar ingresos insuficientes.
El desafío pasa entonces por evitar que quienes todavía logran mantenerse al día entren en un ciclo permanente de refinanciaciones y nuevas deudas.
Otras noticias
Empresarios advierten que el consumo todavía no despega y crece la preocupación por el contrabando
Octubre llega con aumentos en transporte, prepagas, peajes e internet
El INDEC publica hoy el nuevo dato de pobreza y las estimaciones anticipan una suba cercana al 30%
El riesgo país volvió a subir y las acciones argentinas cayeron en Wall Street
Inflación de agosto: el mercado espera un dato de entre 1,4% y 1,8% y podría ser el más bajo del año